从一场叶蜡石热,看懂老挝新版矿产总理令
2014年,老挝南部。叶蜡石。
一年之内,几十家公司涌进来。很多公司没有一台挖掘机和一座选厂,甚至没有几个懂矿的人。他们只做一件事:拿矿权,转手,再转手。矿权价格翻五六倍,空壳公司赚得盆满钵满。
最后,老挝政府出手,一次性取缔60多家公司开发资质。乱象暂时压住。
十年后,2026年10月7日,新版《矿产开发管理总理令》落地。稀土停批新项目,石灰石、重晶石、锑、钴、钨、镍六大矿种2030年前全面禁止原矿出口,十条准入门槛,全流程公开招标,数字化称重,税务联网,强制ESG。
老挝要封关了吗?
但如果把2014年那场叶蜡石热和今天这份总理令放在一起看,答案恰好相反。
老挝不是要封关。它是要把当年那批倒爷,永远挡在门外。
老挝要清的不是外资,是矿权倒爷
要读懂老挝,得先读懂它过去二十年的灰色生态。
1994年放开外资矿业投资后,老挝长期走“宽准入、弱监管”路线。门开得太大,进来的人太杂。
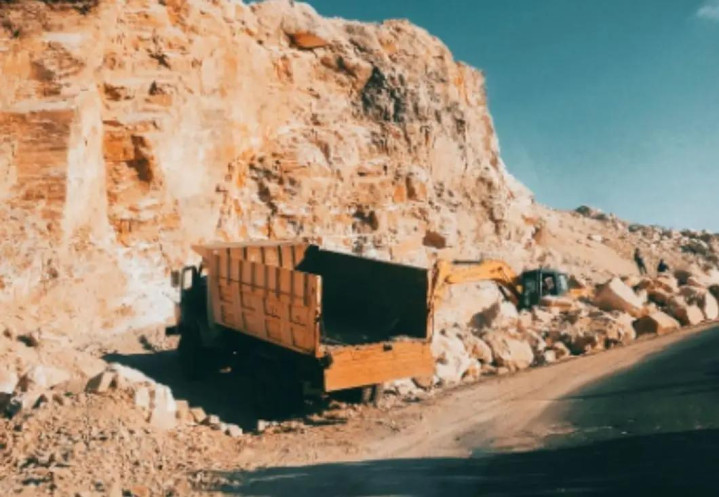
三大顽疾,越滚越大。
第一,矿权倒买倒卖。大量空壳公司通过挂名代持拿到矿权,根本没有开采加工能力,转手倒给下游就能赚几倍差价。
第二,违规越界开采。不少项目“批小采大、批此采彼”,拿着非金属矿手续挖金属矿。
第三,囤矿坐等升值。企业空占矿权多年不开发,把国家矿产资源当成炒卖标的,坐等涨价套现。
叶蜡石热不是孤例。砂金领域更是重灾区,违规开采、偷逃税、跨境走私屡禁不止,直到2025年全面停发砂金开采证,这场乱象才初步遏制。
所以,这次新政的十条投资商遴选标准,条条打在灰色地带的七寸上。
准入端,要求企业必须具备专业开采能力和财务实力,先把“空手套白狼”的小玩家挡在门外;强制披露真实受益所有权,绝对禁止挂名代持,直接废掉“借壳拿矿”的核心玩法;最狠的是“必须具备加工条件”,把商业模式从“买矿—倒矿—卖原矿”,卡死成“采矿—加工—卖成品”。
招标端,三类矿区100%公开招标,禁止C类和C+类企业参与投标。没有实体产能、只想靠矿权套利的企业,连投标资格都没有。
运营端,矿区数字化称重、税务系统联网、ESG强制达标三重监管,堵死偷采、漏税、违规开采的操作空间。
说白了,这不是关门,是换桌。
过去那桌,坐的是矿权倒爷、壳公司、投机资本;现在这桌,要的是带技术、带产能、带产业链来的真投资者。
老挝不是不做生意,而是只做高端生意。
这份总理令,是印尼作业的翻版
这场政策转向,绝非一时兴起。
2025年,老挝暂停矿产买卖经营许可、停发砂金开采证、叫停全国新项目审批,这是预热。
2026年5月,老挝党中央下发11号指令,才是真正定调。首次在最高层面明确“禁止原矿出口”原则,要求境内建厂加工后方可出口,并启动旧特许经营协议重谈。
10月这份总理令,本质上是把党中央的战略方针,落地成分矿种、分时段的执行细则。
稀土,直接停批新项目;六大矿种,给出4年过渡期,2030年前全面禁原矿出口;已获批项目,2026年底前出台削减方案。
节奏清晰,目标明确。
目前全球最成功的先例就是印尼。老挝几乎是照着剧本复刻。
2014年,印尼首次推出镍矿出口禁令时,全球一片唱衰,都说印尼自断财路。
结果呢?
短短十年,印尼从全球最大镍矿出口国,变成全球最大镍加工产品出口国。镍加工产品出口额,从2019年的8.1亿美元,飙升至2024年的339亿美元,5年增长超40倍。镍冶炼厂数量,从2014年的2家,增长至2024年的44家,含在建项目总计超60家。
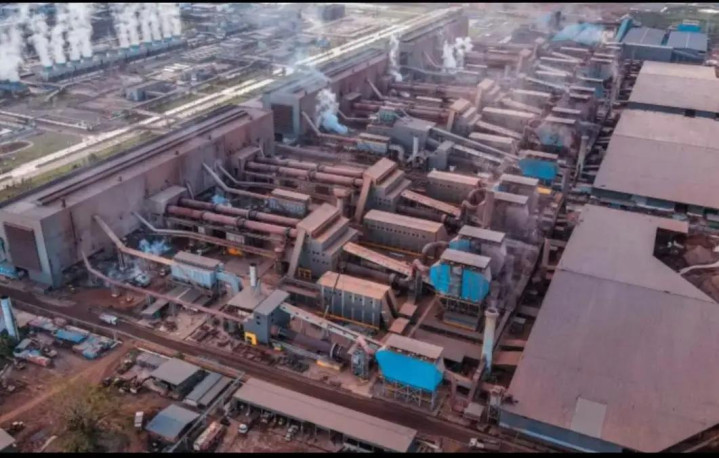
顺带拉动了不锈钢、动力电池等下游产业崛起,硬生生把一个资源品类,做成了国家经济的增长引擎。
印尼的成功证明了对资源国来说,卖原矿是价值链最底端的生意。赚的是辛苦钱,污染留在国内,资源消耗留在国内,真正的高附加值全被海外冶炼厂、加工厂赚走。
只要敢用资源做筹码,逼企业把加工产能搬进来,就能把价值链上的蛋糕抢回来。
老挝走的,正是一模一样的路。
作为一个GDP仅155.9亿美元的农业国,矿业是老挝为数不多的优势产业,也是最有可能实现工业化突破的抓手。过去几十年靠卖原矿确实赚了一些外汇,但产业附加值极低,就业带动有限,资源红利大量外流。一旦资源枯竭或者价格下跌,经济立刻就会陷入被动。
推动原矿境内加工,短期看可能损失一些矿石出口收入,但长期看,冶炼、化工、金属加工这些产业落地,不仅能大幅提升产品附加值,还能带动配套产业发展,创造大量就业岗位,甚至可以以此为基础,逐步建立自己的工业体系。
这才是真正的“一劳永逸”。
当然老挝也很清楚自己的短板:工业基础薄弱,缺技术、缺资金、缺管理经验,单靠自己根本建不起加工产业链。
所以它的政策不是“关门”,而是“选门”。
清退投机者,用资源换产能,吸引有实力的企业带着加工厂进来。
你要我的资源,就把你的产能留下。
这是一场对等的交易。
一体化中企为何受益?
互联网配资公司新政出来后,不少人担心会不会影响中国矿产资源安全。
但只要捋清楚各矿种全球格局和中企布局,就会发现:实际影响微乎其微;而早就完成“采矿+加工”一体化布局的中企,反而会成为新政受益者。
先分矿种算细账。
稀土:中国本身拥有全球近90%的稀土分离产能,技术和规模绝对垄断。老挝稀土产量极小,国内主要稀土企业基本不从老挝进口原料,赤峰黄金控股、厦门钨业参股的勐康稀土项目也已于2026年8月暂停运营。老挝稀土停批,对中国供应链几乎没有任何影响。
锑矿:中国是全球最大锑生产国,冶炼锑产量占全球53%左右,本身就是主要出口国。老挝锑矿历史峰值产量也才1166金属吨,仅占中国锑原料总进口量2%左右。就算完全停止出口,对国内供给影响也可忽略不计,甚至反而会减少国际市场的低价供给,缓解国内价格下行压力。
钨、钴、镍:老挝储量和产量都非常有限。钨矿进口占中国总进口量不足1%,钴、镍产量在全球占比极低,且2025年以来老挝已经暂停新增项目审批,出口量本身就在收缩。新政更多是把既有预期落地,不会造成骤然供给收缩。
真正的变量在于:新政抬高了准入门槛,淘汰大量散小玩家,反而给有实力的中企让出空间。
中国拥有全球最强的矿产加工能力、最完整的产业链配套、最丰富的工程经验,这些恰恰是资源国争抢的核心资产。
过去,中企还要和一堆炒矿壳公司抢资源、拼价格。现在,对手直接被政策清出场,合规布局的企业反而能拿到更稳定的矿权、更优的合作条件。
老挝要的不是买矿的钱注册入口,是建厂的人。而中国,最不缺的就是建厂的人。
炒股就看金麒麟分析师研报,权威,专业配资平台开户后如何操作,及时,全面,助您挖掘潜力主题机会! (来源:网易智能) 8月
2026-08-14
为扎实推进“党建带关建”工作,赋能“百县千镇万村高质量发展工程”建设,切实筑牢农村未成年人暑期安全防护屏障,8月12日上
2026-08-16
市场观察:境内外股市中杠杆股票配资的数据观察从资产安全出发的近期,在亚太资本圈的资金选择性参与时期中,围绕“杠杆股票配资
2026-08-25
元股证券:ygzq.hk 9月5日,遂川县安全生产和防灾减灾救灾委员会发布通知,决定自9月5日10时00分起启动救灾一级
2026-09-07
9月1日,三大指数承压,电力ETF招商(560480)标的指数逆势涨超1%,权重股中国广核涨超2%,国电电力、国投电力涨
2026-09-01